


 Iratkozzon fel hírlevelünkre


 Itt állíthatja be, hogy a Google keresőben elsők között legyen az Origo.hu
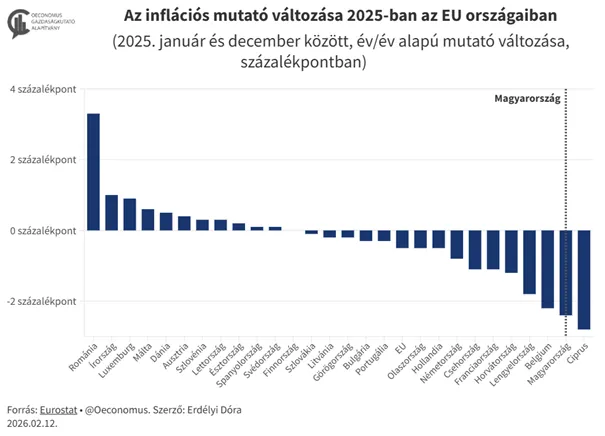
A KSH adatai szerint januárban a fogyasztói árak Magyarországon átlagosan 2,1 százalékkal haladták meg az egy évvel korábbiakat, míg tavaly decemberben 3,3 százalékos inflációt mértek. Ez arra utal, hogy az idei év első hónapjában tovább folytatódott az infláció dinamikus lassulása. Szakértői várakozások szerint a következő hónapokban folytatódhat az infláció lassulása, és 2026-ban visszafogottabb inflációs pályát láthatunk a 2025-öshöz képest: éves átlagban 3-3,5 százalék körül lehet a mutató.

2026 januárjában látványosan tovább lassult az infláció, a tavaly decemberi 3,3 százalékról 2,1 százalékra mérséklődött éves szinten. Ezzel együtt már harmadik hónapja tartózkodik a mutató az MNB 2-4 százalék közötti inflációs célsávjában, most pedig valójában elérte annak az alját is. Az alacsonyabb infláció nem okozott jelentős meglepetést a piacon, mivel korábbi elemzői várakozások is az infláció további lassulásáról szóltak (medián várakozás: 2,3 százalék, év/év alapon). Az inflációs alapfolyamatot mérő maginfláció a decemberi 3,8 százalékról 2,7 százalékra lassult januárban (év/év alapon), amely megerősíti a pozitív inflációs folyamatokat – írta meg a Magyar Nemzet.
Fotó: Stock-Asso / Shutterstock
- Az élelmiszerek átlagosan 0,6 százalékkal drágultak (a vendéglátási szolgáltatások nélkül 0,4 százalékkal).
- A szolgáltatások ára átlagosan 0,4 százalékkal nőtt,
- a járműüzemanyagok ára viszont 1,5 százalékkal csökkent.
- A ruházkodási cikkek 2,9 százalékkal lettek olcsóbbak a szezon végi kiárusítások következtében.
- A háztartási energiáért átlagosan 0,9 százalékkal kevesebbet kellett fizetni, ezen belül a vezetékes gáz 2,4 százalékkal került kevesebbe (a kormányzat bejelentése szerint a kormány 30 százalékos mennyiségi és árkedvezményt biztosít a januári gáz-, áram- és távhőfogyasztásra a januári hideg okozta többletköltségek miatt. Ez a hatás a januári és februári inflációs adatokban jelenik meg).
- A szeszes italok, dohányáruk ára 0,8 százalékkal emelkedett.
A forint az euróval és a dollárral szemben is jelentősen erősödött 2025 folyamán, ezzel hozzájárulva az infláció stabilizálódásához. Ez a kedvező tendencia 2026 elején is kitart. 2025 elejéhez képest év végére az euróval szemben 6,6 százalékot, míg a dollárhoz képest 17,4 százalékot erősödött a hazai fizetőeszköz. 2026 januárjában egy hónap alatt kismértékben, de tovább erősödött a forint az euróval és a dollárral szemben – derül ki az Oeconomus Gazdaságkutató Alapítvány összeállításából.
Forint árfolyam és üzemanyagárak
Ez több csatornán keresztül is kihatással van az inflációra:
- az import termékek árain keresztül: a tartós fogyasztási cikkek árain és az élelmiszerárakon keresztül (a hatás elnyújtottabban);
- a szolgáltatások árára is kedvezően hat a forint árfolyamának stabilitása;
- valamint az üzemanyagok árában viszonylag gyorsan megjelenik a forint erősödése.
A már említett forint-dollár árfolyamon és a világpiaci kereslet-kínálaton kívül a jármű-üzemanyagárakat több tényező is mozgatja: kitermelési és finomítási árak, szállítási költségek, különféle finomítói és kis-, illetve nagykereskedelmi árrések, adótartalom. A világpiaci olajárak összességében csökkentek 2025-ben, az év eleji 78 dollár/hordó szintről 61 dollár/hordó környékére, vagyis 2025. január és december között több mint 20 százalékkal. Ez a kedvező pálya megfordult januárban, ugyanis kismértékben nőttek a nemzetközi olajárak, egészen pontosan 61 dollár/hordóról 63,6 dollár/hordóra. Az olajárak viszonylag gyorsan begyűrűznek az üzemanyagárakba, onnan idővel a szállítási költségekbe, ipari termelési költségekbe is. Ugyanakkor a stabil forint és a növekvő üzemanyagárak kombinációjából januárban 1,5 százalékkal csökkentek a járműüzemanyag-árak hazánkban havi alapon, míg év/év alapon nézve több mint 12 százalékos csökkenés látható.
Élelmiszerárak
Az élelmiszer-infláció jelentősen mérséklődött 2025-ben, az év eleji 6-7 százalékos szintekről 3 százalék alá decemberre (2,6 százalék év/év alapon), ráadásul az év utolsó harmadában havi szinten is csökkentek az árak (novembert kivéve). Idén januárban az élelmiszerárak tavaly decemberhez képest 0,6 százalékkal nőttek, míg éves alapon 1,3 százalékos inflációt mért a KSH.
A forint árfolyamának erősödése mellett fontos szerepet játszott ebben a 2025. márciusban bevezetett árrésstop-intézkedés. Piaci és kormányzati számítások szerint az árkorlátozó intézkedések összessége (ideértve a banki, telekom-megállapodásokat is) nagyjából 1,5 százalékponttal alacsonyabb inflációt eredményez, mint nélkülük. A szabályozás leginkább a legalacsonyabb jövedelmű rétegeket segíti, akiknek a fogyasztói kosarában az alapvető élelmiszerek a legnagyobb súlyt képviselik. A kormány február 12-én az árréstop meghosszabbításáról döntött, mely egészen május végéig marad érvényben.
A globális élelmiszerárak 2025 első felében emelkedtek a nyári hónapokig, majd decemberre visszasüllyedtek a 2025 januári szintekre. 2026 januárjában pedig 0,4 százalékos mérséklődés volt látható. Összességében a nyersanyagok mérsékelt világpiaci árai támogatóak voltak a hazai folyamatoknál. Az MNB várakozása szerint „az infláció szempontjából kedvező, hogy a globális élelmiszerár-ciklus növekedési epizódja véget ért.
Az MNB hosszú távú idősorokon végzett vizsgálatai azt mutatják, hogy egy élelmiszerár növekedési ciklus átlagosan 18 hónapig tart és a FAO élelmiszerárakban ezalatt átlagosan egy 30 százalékos árnövekedés következik be. A ciklus hossza most is hasonlóan alakult, de „csak” 10 százalékos átlagos élelmiszerár-emelkedés történt. Jelenleg az látható, hogy markáns korrekció következett be egyes kiemelt élelmiszeripari termékkörökben (tej, tejtermékek, vaj), ami már megjelenhet a januári élelmiszerárakban is.”
Inflációs kilátások
A jelenlegi információk alapján, bázishatásokat vizsgálva februárban tovább folytatódhat az infláció lassulása 2 százalék alá, és márciusban is 2 alatti szintet láthatunk majd. Bázishatások alapján tavasztól lassú emelkedés várható a mutatóban, de csak az év utolsó negyedére közelítheti meg a 4 százalékot (jelenlegi információk alapján). A 2025-ös 4,4 százalékos éves átlagos inflációt követően 2026-ban 3 százalék körül alakulhat az éves átlag.
Az éves infláció tekintetében fontos kérdés lesz az árrésstop jövője, lehetséges kivezetésének időpontja. Ugyanakkor januárról júliusra halasztották az üzemanyagok tervezett jövedékiadó-emelését, így ennek inflációs hatása is későbbre csúszik. Az inflációkövető mechanizmus továbbra is érvényben van, ami júliusban 4,3 százalékos emelést jelent majd. Továbbá figyelemmel kell kísérni a telekom és egyéb szolgáltatások áremelését is a második félévben. Bár utóbbi esetben az MNB nem tart a piaci szolgáltatók év közepi jelentős drágításától, mivel nem emelhetik jobban az áraikat, mint a 2025. évi átlagos infláció.
