Iratkozzon fel hírlevelünkre


 Itt állíthatja be, hogy a Google keresőben elsők között legyen az Origo.hu
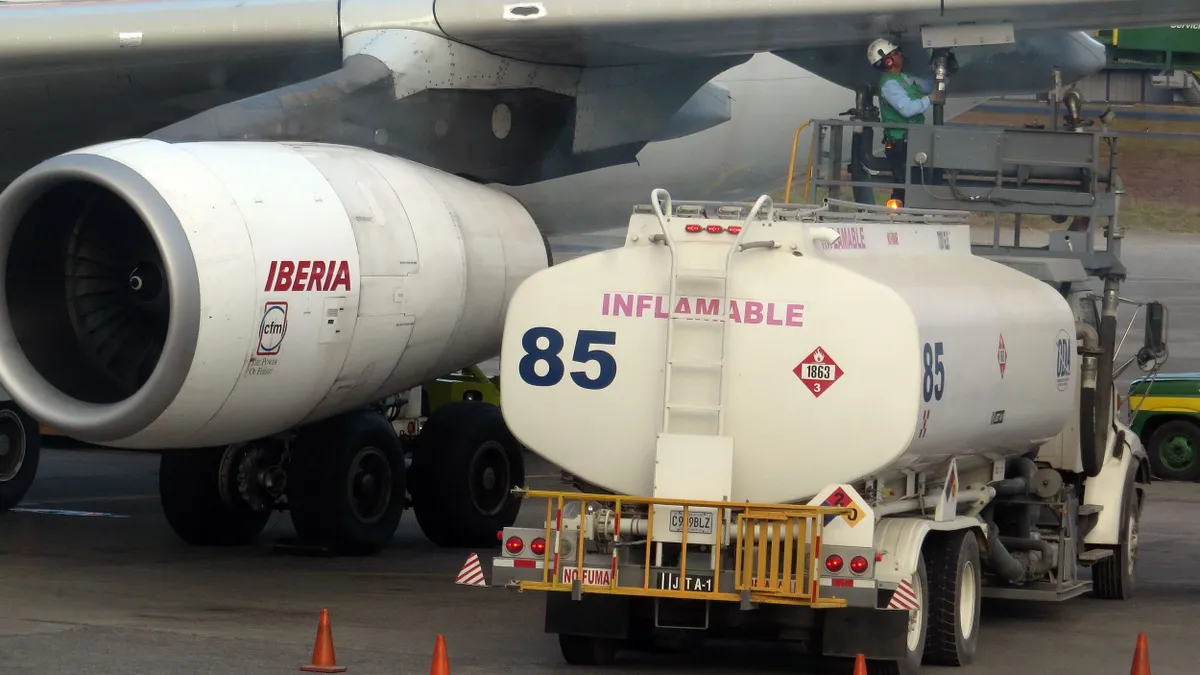
Európának kevés egyszerű lehetősége marad arra, hogy pótolja a Közel-Keletről érkező repülőgépüzemanyag-szállítmányokat, ha a Hormuzi-szorosban bekövetkező fennakadások miatt megszakad az ellátás. Miközben az ázsiai piacok kelet felé szívják el a rakományokat, és az exportkorlátozások is szűkítik az üzemanyag kínálatot, a pótlás miatti figyelem egyre inkább az Atlanti-óceáni térségre – különösen a Mexikói-öböl partvidékére és Nyugat-Afrikára – terelődik. A rendelkezésre álló mennyiségek azonban várhatóan nem lesznek elegendők a kieső volumen teljes pótlására.

A Hormuzi-szoros gyakorlatilag teljes lezárása a világ tengeri úton szállított repülőgép-üzemanyag-kínálatának közel 21 százalékát vágja el, és az európai importot majdnem 300 ezer hordóval csökkenti naponta – derül ki a Kpler friss árupiaci helyzetértékelésből, amit a vállalat az iráni háborús helyzettel összefüggésben adott ki. Ennek a mennyiségnek a nagyja, mintegy 247 ezer hordó jellemzően Északnyugat-Európába érkezik. E mennyiségek pótlása rendkívül nehéz feladat lesz. A szokásos tartalékforrások – például Dél-Korea és Kína – ugyanis exportkorlátozásokat vezetnek be saját belföldi piacuk védelmében, így a kőolajipari termékek exportjában (ahogy egyébként a saját piac védeleme érdekében Magyarország is megtette a finomított termékekre). Ez azt jelenti, hogy az iráni konfliktussal összefüggésben akár később hiány is lehet Európában a kerozinnak hívott üzemanyagfajtából.
Fotó: Wikipedia Commons
Ázsiának is nagyok kell az a repülőgép üzemanyag, ami Európának is kellenne
Február 28-a, azaz az Irán elleni csapások megkezdésének napja óta felbolydult a kőolajpiac. A kőolaj árának emelkedéséről, a Nemzetközi Energiaügynökség most megtett vészhelyzeti lépéséről az Origón beszámoltunk, de érdemes ezekhez azt is hozzátenni, hogy a már úton lévő közel-keleti kőolajszállítmányok egy részét Európából Ázsiába irányították át, mert ott magasabb áron tudják az árut étékesíteni.
Ez erős árkilengéseket okoz a szingapúri piacon, amely Délkelet-Ázsia egyik olajkereskedelmi és -finomítói központja.
Ebben a helyzetben a térsgében az indiai tartalékok szerepe értékelődik fel. Normális esetben az indiai – különösen a jamnagari finomítóból származó – szállítmányokkal lehet enyhíteni a kínálati szűkösséget a finomított termékek piacán. A helyzet azonban - mutatja be a Kpler elemzése - most különösen bonyolult.
Egyrészt fennáll az a körülmény, hogy az EU szankciói tiltják az orosz nyersolajból készült olajtermékek importját, amik miatt az északnyugat-európai vevők eleve elkerülik ezeket a rakományokat a potenciális szankciós kockázatok miatt. Az indiai tartalékoknál a kockázatot az adja, hogy a jamnagari finomító továbbra is vásárol uráli típusú orosz nyersolajat, noha hozzáteszi, hogy azt csak a finomító belföldi felhasználásra termelő részében dolgozza fel, vagyis onnan nem kerülhet exportra (ennek előzménye, hogy India amerikai mentességet kapott arra, hogy továbbra is vásárolhasson orosz nyersolajat). Persze az uniós szabályok enyhítése vagy egyedi mentességek lehetővé tennék, hogy ez az útvonal jelentősebben csökkentse az európai ellátási nyomást – azaz közvetve az EU olcsó és megbízható szállítású energiához juthatna, amire most különösen nagy szüksége van –, de erre hajlandóság egyelőre nincs.
Fotó: Wikipedia Commons
Másrészt figyelembe kell venni, hogy a közel-keleti térségnek eleve korlátozott a feldolgozókapacitása. A Perzsa-öböl térségében a Vörös-tenger mentén működő Petrorabigh és Samref finomítók exportálnak jelentősebb mennyiségű repülőgép-üzemanyagot. A térség termelése azonban nagyrészt dízelre koncentrál: 2025-ben a középpárlatok exportján belül a kerozin aránya mindössze 6,4 százalék volt. Ománban a Duqm és Sohar finomítók továbbra is működnek, bár valószínűleg csökkentett kapacitással. Az ottani kikötőt ráadásul már támadás is érte a konfliktus során.
Az ország teljes kerozinexportja – beleértve a harmadik fél tárolóiból származó szállítmányokat – 2025-ben mindössze 50 000 hordó volt.
Ezek a mennyiségek békeidőben sem fedezik teljesen Európa napi több százezer hordós, éves szinten 40-50 millió tonnára rúgó kerozinigényét. Az EU adatai szerint a kerozin mind az európai, mind a globális légi közlekedésben mostanra szinte egyeduralkodó üzemanyaggá vált (a repülőgép-benzint egyes belföldi járatoknál még használják),
2023-ban pedig a légi közlekedés a teljes európai közlekedési tevékenység végső energiafogyasztásának 12,5 százalékát tette ki.
A közel-keleti termelés az európai igény nagyjából harmadát adja normál körülmények között. Ezen belül a nagyarányú kiesés ugyanakkor bizonyosan érzékeltetni fogja hatását, hiszen az iráni konfliktus gyors lezárása esetén is időre lesz szükség a visszarendeződéshez.
Az Atlanti-óceáni térség és Nyugat-Afrika: a legreálisabb alternatívák
Mivel a keleti piacok rendkívül erős vételi árakat kínálnak, és fennáll a veszélye annak is, hogy az exportőrök elzárják a csapokat, ebben a helyzetben Atlanti-medence túloldala kínálja a legéletképesebb pótlási lehetőségeket Európa számára. A kérdés azonban a kapacitás.
Papíron nyitva áll az exportmennyiség növelése az Egyesült Államok Mexikói-öböl partvidéke és Északnyugat-Európa között, ám a teljes export ritkán haladja meg az 1 millió tonnát havonta, még ha januárban történelmi rekordot is ért el 307 000 hordóval. Az európai vásárlók ugyanis kemény versenyfeltételekre számíthatnak:
- Latin-Amerika erős kereslete (különösen a hosszú távú szerződések miatt)
- kisebb specifikációs eltérések
- infrastruktúra-korlátok
Az atlanti partvidék nagyrészt belföldi forrásokból – valamint kisebb részben Kanadából – kap ellátást (esetleg a jövőben Venezuelából). Az üzemanyagexport növeléséhez a Mexikói-öböl finomítóiba érkező mennyiségeknek lépést kell tartaniuk, bár a Kpler szerint márciusban több exportszállítmány indulhat majd a térségből, ami részben pótolhatja a Perzsa-öbölből kieső szállítmányokat.
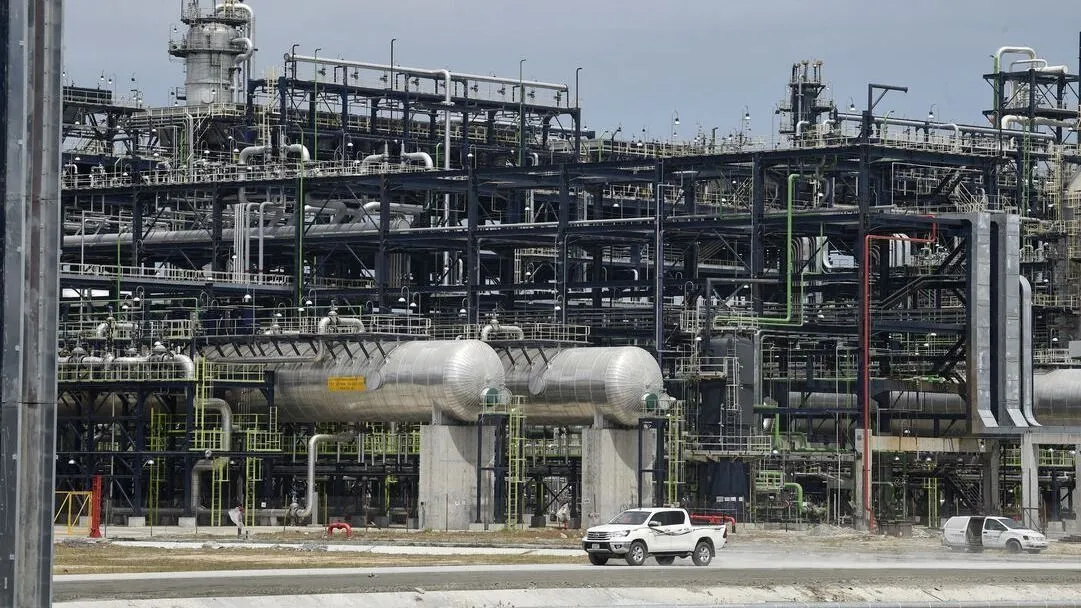
Fotó: AFP/Pius Utomi Ekpei / AFP/Pius Utomi Ekpei
Ám az amerikai export nem lesz elegendő a teljes hiány pótlására. Ugyanakkor Nyugat-Afrika – különösen a Dangote finomító miatt – 2024-ben már nettó exportőrré vált a régióban. Az Origón is több cikkben foglalkoztunk a Dangote finomítóval, ami 2025-ben körülbelül 89 000 hordó repülőgép-üzemanyagot exportált. A kínálati többlet azt jelenti, hogy még akkor is várható export, ha a politika a nigériai belföldi piac elsődleges ellátását írná elő – különösen most, hogy a finomító karbantartás után újraindul.
Összességében, még ha az Egyesült Államokból és Nyugat-Afrikából érkeznek is többletszállítmányok, Európa részben a saját termelési korlátjai miatt, a közeljövőben valószínűleg nem tudja teljes mértékben pótolni a kieső közel-keleti kínálatot. A piac így várhatóan magasabb árakkal és hosszabb szállítási útvonalakkal próbálja majd újra egyensúlyba hozni a kereskedési folyamatokat, ami alighanem hatással lesz az üzemanyagárakon át a jegyárakra is.